O que é dívida líquida (net debt) e como impacta no valor de venda de uma empresa? A venda de uma empresa envolve muito mais do que negociar um preço com um potencial comprador. Mesmo quando as partes chegam a um consenso sobre o valor do negócio, o montante efetivamente recebido pelos sócios pode ser significativamente diferente, dependendo da estrutura financeira da empresa e dos ajustes previstos no contrato de compra da empresa, entre outros o valor da dívida líquida ou “net debt“.
Nesse contexto, a dívida líquida assume um papel central nas operações de fusões e aquisições (M&A), pois estabelece a ligação entre o valor atribuído às atividades operacionais da empresa ou “Enterprise Value” e o valor econômico das participações societárias ou “Equity Value“. Uma classificação inadequada de passivos, uma avaliação equivocada das disponibilidades financeiras ou uma definição contratual imprecisa podem gerar diferenças relevantes no preço final.
Para empresários que pretendem vender suas empresas, investidores estratégicos, fundos de private equity e outros participantes do mercado financeiro, compreender esse mecanismo é fundamental para avaliar propostas de aquisição, negociar condições e antecipar possíveis divergências. A preparação adequada, frequentemente apoiada por um assessor financeiro experiente em M&A, permite identificar esses riscos antes que eles comprometam o resultado da transação.
Boa leitura !
- O QUE É DÍVIDA LÍQUIDA OU "NET DEBT" E POR QUE ELA IMPORTA NA VENDA DE UMA EMPRESA?
- ENTERPRISE VALUE E EQUITY VALUE: A DIFERENÇA ENTRE O VALOR DA EMPRESA E O PREÇO PAGO AO VENDEDOR
- COMO CALCULAR A DÍVIDA LÍQUIDA OU NET DEBT: FÓRMULA E EXEMPLOS PRÁTICOS
- O QUE ENTRA NO CÁLCULO DA DÍVIDA LÍQUIDA: CAIXA, DÍVIDAS E PASSIVOS CONTROVERSOS
- DÍVIDA LÍQUIDA E CAPITAL DE GIRO: DIFERENÇAS E IMPACTOS NO PREÇO
- COMO A DÍVIDA LÍQUIDA É AJUSTADA NO FECHAMENTO DA OPERAÇÃO
- EXEMPLO PRÁTICO: DO VALOR DA EMPRESA AO PREÇO EFETIVAMENTE RECEBIDO PELOS SÓCIOS
- COMO PREPARAR A EMPRESA PARA A VENDA E EVITAR PERDAS NA NEGOCIAÇÃO
- TRÊS EXEMPLOS CONCRETOS DO IMPACTO DA DÍVIDA LÍQUIDA EM OPERAÇÕES DE M&A
- CONCLUSÃO
- CONSULTORIA CAPITAL INVEST – M&A ADVISORS
Na CAPITAL INVEST – M&A Advisors, assessoramos com foco no valuation, na venda e na compra profissional de empresas médias ou grandes: i) de receita bruta anual entre R$20 milhões e R$20 bilhões, ii) com lucro líquido positivo, e iii) (idealmente) com boas perspectivas de crescimento.
Se este for o perfil da sua empresa, ou da sociedade que pretende avaliar ou da empresa que almeja adquirir, entre em contato através deste formulário.
A consequência das nossas parcerias em fusões e aquisições em mais de 50 países de 4 continentes, conseguimos vender sua empresa no Brasil e no Exterior.
Trabalhamos com empresas e investidores de todo o Brasil. Ex: São Paulo, Minas Gerais, Paraná, Santa Catarina, Rio de Janeiro, Rio Grande do Sul, Bahia, Goiás, Espírito Santo, Ceará, Pernambuco, Amapá, Distrito Federal, Mato Grosso, Rio Grande do Norte, Mato Grosso do Sul, Tocantins, Pará, Piauí, Sergipe, Amazonas, Alagoas, etc.
Somos uma reputada boutique de M&A com presença global especializada em finanças corporativas, e teremos o maior prazer em agendar uma visita em nosso escritório localizado em pleno centro financeiro de São Paulo, SP, Brasil.
O QUE É DÍVIDA LÍQUIDA OU “NET DEBT” E POR QUE ELA IMPORTA NA VENDA DE UMA EMPRESA?
A dívida líquida ou “net debt” corresponde, em sua definição mais simples, à diferença entre a dívida financeira bruta e as disponibilidades financeiras consideradas elegíveis para compensá-la.
A dívida bruta pode incluir empréstimos bancários, financiamentos, debêntures e outras obrigações financeiras. As disponibilidades, por sua vez, abrangem caixa e aplicações financeiras que atendam aos critérios estabelecidos para serem consideradas efetivamente disponíveis.
A fórmula básica é:
Dívida líquida = dívida financeira bruta − caixa e equivalentes de caixa elegíveis
Quando a dívida bruta supera o caixa disponível, a empresa apresenta dívida líquida positiva. Quando as disponibilidades excedem as obrigações financeiras consideradas, pode haver uma posição de caixa líquido.
Em uma operação de M&A, entretanto, o conceito exige maior precisão. Comprador e vendedor precisam estabelecer quais obrigações serão consideradas dívida, quais recursos poderão ser deduzidos e quais critérios serão utilizados para apurar os saldos na data de fechamento.
Essas definições são importantes porque a dívida líquida normalmente influencia diretamente o valor das participações societárias ou “equity value“. Quanto maior a dívida líquida, menor tende a ser o valor atribuído aos sócios, mantidas as demais condições da operação.
Por exemplo, uma empresa pode apresentar resultados operacionais sólidos, crescimento consistente e uma posição competitiva favorável, mas ter um endividamento elevado. Nesse caso, o comprador pode reconhecer um valor expressivo para o negócio e, ainda assim, oferecer um preço relativamente menor pelas quotas ou ações.
É justamente essa distinção que torna a análise da dívida líquida indispensável para qualquer negociação de venda de empresa.
ENTERPRISE VALUE E EQUITY VALUE: A DIFERENÇA ENTRE O VALOR DA EMPRESA E O PREÇO PAGO AO VENDEDOR
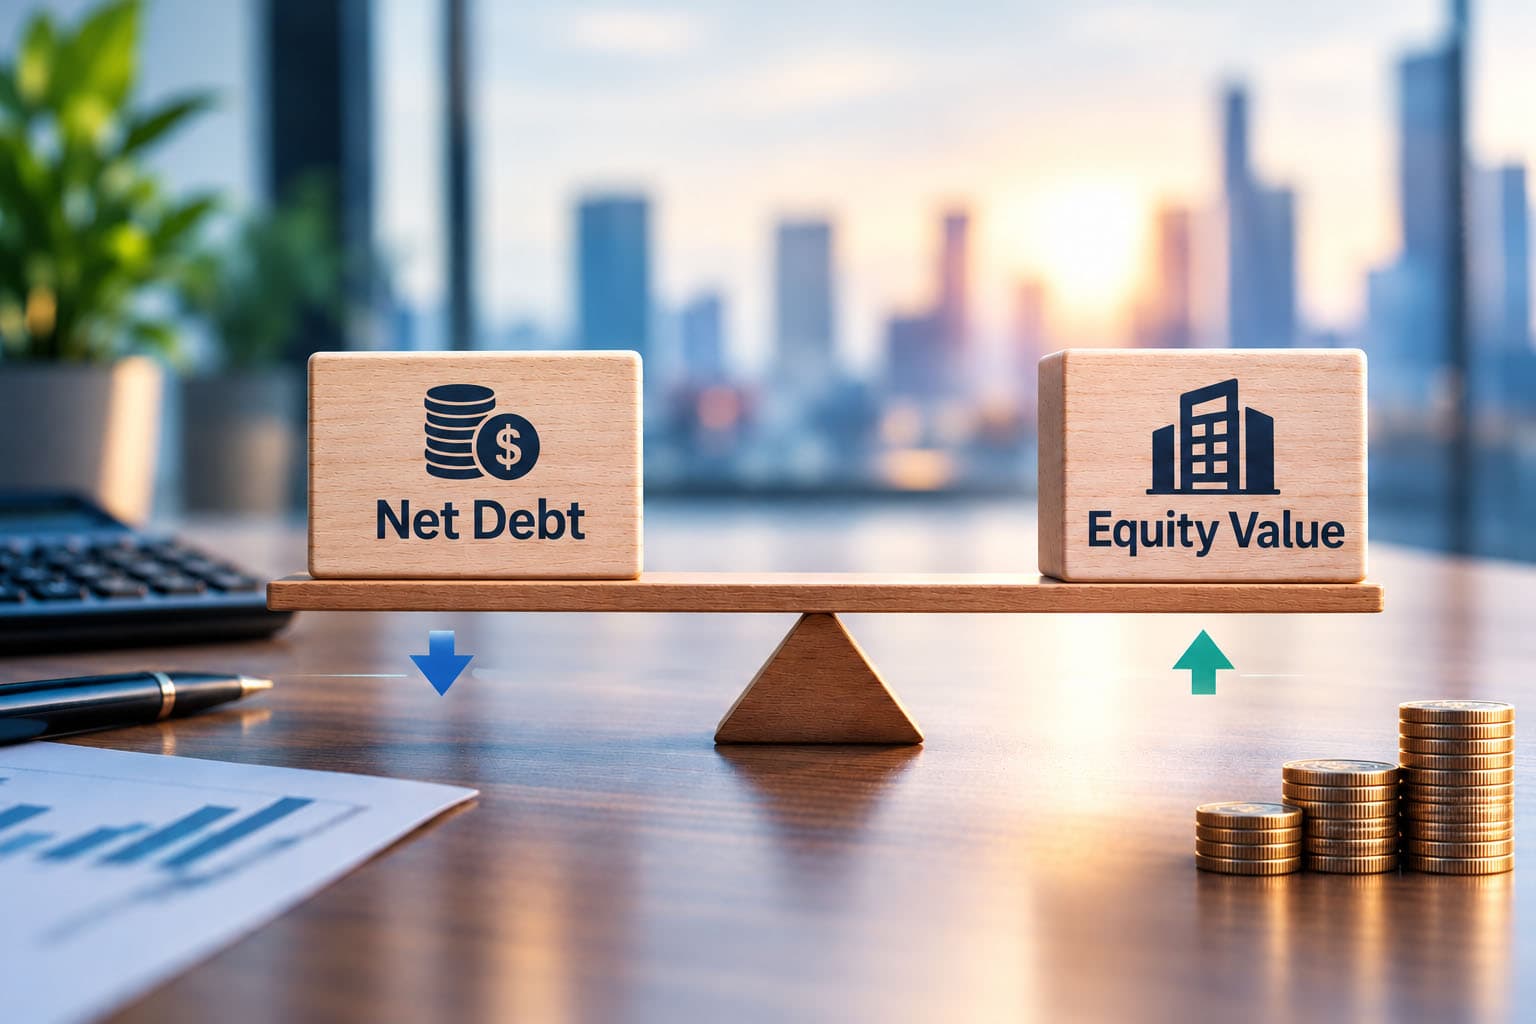
Nas operações de M&A, é essencial distinguir dois conceitos: Enterprise Value e Equity Value.
O Enterprise Value representa o valor atribuído às operações da empresa, considerando sua capacidade de gerar resultados, independentemente da estrutura de financiamento. É frequentemente utilizado como referência na negociação, sobretudo porque este valor será posteriormente ajustado pela dívida financeira líquida e pela diferença do capital de giro versus um nível normalizado, sendo que tanto dívida liquida e capital de giro mudam com frequência.
O Equity Value, por sua vez, corresponde ao valor econômico atribuído às participações societárias. Em uma estrutura convencional de negociação, a relação simplificada é:
Equity Value = Enterprise Value − dívida líquida
Na prática, o cálculo pode incluir outros ajustes, como diferenças em relação ao capital de giro normalizado, itens semelhantes à dívida, ativos não operacionais e outras rubricas expressamente previstas no contrato.
Considere uma empresa cujo Enterprise Value tenha sido negociado em R$ 100 milhões. Se, na data de referência, a dívida financeira bruta for de R$ 30 milhões e o caixa elegível totalizar R$ 10 milhões, a dívida líquida será de R$ 20 milhões.
Nesse cenário simplificado, o Equity Value será de R$ 80 milhões.
Isso significa que os sócios não receberão necessariamente os R$ 100 milhões associados ao valor do negócio. O montante de referência para suas participações será de R$ 80 milhões, antes de eventuais outros ajustes, impostos, custos da transação e condições específicas de pagamento.
Essa diferença precisa ser compreendida desde o início das negociações. Caso contrário, o vendedor pode interpretar uma proposta aparentemente elevada como mais vantajosa do que realmente é.
O assessor financeiro especializado em fusões e aquisições contribui para negociar e obter boas propostas, desenvolver a análise econômica delas, e assegurar que o empresário compare as ofertas de M&A obtidas utilizando a mesma base de avaliação. Afinal, duas propostas com o mesmo Enterprise Value podem resultar em valores muito diferentes para os acionistas, dependendo das premissas e dos ajustes previstos.
COMO CALCULAR A DÍVIDA LÍQUIDA OU NET DEBT: FÓRMULA E EXEMPLOS PRÁTICOS
Embora a fórmula básica seja simples, o cálculo da dívida líquida em uma transação de M&A exige uma análise detalhada das demonstrações financeiras e dos saldos existentes na data de referência.
Imagine uma empresa com os seguintes valores:
- Empréstimos e financiamentos: R$ 25 milhões;
- Debêntures: R$ 10 milhões;
- Caixa e aplicações financeiras elegíveis: R$ 8 milhões.
A dívida financeira bruta totaliza R$ 35 milhões. Deduzindo-se os R$ 8 milhões de disponibilidades elegíveis, chega-se a uma dívida líquida de R$ 27 milhões.
Entretanto, o cálculo não deve se limitar aos saldos apresentados no balanço patrimonial. É necessário verificar a conciliação com os extratos bancários, os contratos de financiamento, os encargos acumulados, as garantias existentes e eventuais operações com partes relacionadas.
Também é importante observar a data-base utilizada. Em uma negociação, o endividamento apresentado nas demonstrações financeiras mais recentes pode ser diferente daquele existente no fechamento da operação, especialmente quando há sazonalidade, distribuição de dividendos, amortizações ou contratação de novos financiamentos.
Por isso, a definição dos critérios de cálculo e a preparação de uma posição financeira confiável são etapas relevantes para evitar divergências posteriores. O assessor financeiro pode coordenar essa análise em conjunto com as equipes contábil, financeira e jurídica, antecipando questões que, se identificadas apenas no fechamento, podem atrasar a conclusão da transação.
O QUE ENTRA NO CÁLCULO DA DÍVIDA LÍQUIDA: CAIXA, DÍVIDAS E PASSIVOS CONTROVERSOS
Um dos pontos mais sensíveis em uma negociação de M&A é determinar quais itens devem integrar o cálculo da dívida líquida ou net debt.
Os empréstimos bancários e os financiamentos tradicionais normalmente são reconhecidos como dívida financeira. Outras rubricas, entretanto, podem gerar divergências entre comprador e vendedor, dependendo de sua natureza, das circunstâncias da operação e das definições contratuais.
Entre os principais exemplos estão:
- Mútuos e empréstimos concedidos pelos sócios à empresa;
- Juros e encargos financeiros acumulados;
- Debêntures e outras captações de recursos;
- Arrendamentos, conforme o tratamento negociado;
- Dividendos declarados e ainda não pagos;
- Impostos vencidos e outras obrigações em atraso;
- Contingências e passivos específicos que as partes acordem tratar como itens semelhantes à dívida.
Essas rubricas não devem ser classificadas automaticamente da mesma forma. Um passivo tributário, por exemplo, pode representar uma obrigação operacional ordinária ou uma dívida vencida que mereça tratamento específico. Da mesma maneira, os arrendamentos podem receber tratamentos distintos conforme a metodologia de avaliação e as definições da transação.
O caixa também exige atenção. Recursos vinculados a garantias, depósitos restritos ou valores necessários ao cumprimento de determinadas obrigações podem não ser considerados disponibilidades elegíveis. Além disso, saldos registrados contabilmente precisam corresponder a recursos efetivamente existentes e acessíveis.
O contrato de compra da sociedade deve estabelecer critérios objetivos para cada categoria relevante, reduzindo o espaço para interpretações divergentes. Uma definição genérica de dívida líquida pode parecer suficiente no início da negociação, mas se tornar uma fonte significativa de conflito quando o comprador e o vendedor precisarem apurar o preço definitivo.
Nesse contexto, a atuação preventiva do assessor financeiro é especialmente relevante: identificar os itens controversos, quantificar seus efeitos e negociar critérios claros antes da assinatura do contrato pode evitar ajustes inesperados e preservar a previsibilidade econômica da operação.
DÍVIDA LÍQUIDA E CAPITAL DE GIRO: DIFERENÇAS E IMPACTOS NO PREÇO
A dívida líquida e o capital de giro são conceitos diferentes, embora ambos possam influenciar o preço de uma empresa.
A dívida líquida ou net debt procura medir a posição financeira líquida da companhia. O capital de giro, por sua vez, está relacionado aos recursos necessários para financiar o ciclo operacional, considerando, conforme a metodologia adotada, contas como clientes, estoques, fornecedores e outras contas operacionais de curto prazo.
Em muitas transações, o comprador espera receber a empresa com um nível normalizado de capital de giro ou working capital, suficiente para manter suas operações sem a necessidade de um aporte adicional imediato. Esse nível de referência é conhecido como working capital peg.
Se o capital de giro efetivo no fechamento ficar abaixo do nível acordado, poderá haver uma redução do preço. Se ficar acima, poderá ocorrer um ajuste positivo, conforme as regras contratuais.
Considere uma empresa para a qual foi estabelecido um capital de giro de referência de R$ 12 milhões. Se, no fechamento, o capital de giro elegível for de R$ 9 milhões, poderá existir um ajuste negativo de R$ 3 milhões, desde que essa seja a metodologia prevista no contrato.
Esse ajuste é distinto da dedução da dívida líquida. É fundamental, portanto, definir corretamente as contas que compõem cada cálculo.
Uma obrigação registrada como dívida não deve também reduzir o capital de giro, salvo se a metodologia contratual estabelecer um tratamento específico para uma dupla contagem indevida. O mesmo cuidado se aplica a outras rubricas que possam aparecer em mais de uma categoria.
A definição do capital de giro normalizado deve considerar o histórico operacional da empresa, sua sazonalidade, seu crescimento e eventuais mudanças recentes no ciclo de recebimentos e pagamentos. Uma referência inadequada pode transferir valor de uma parte para outra sem refletir corretamente as necessidades econômicas do negócio.
Por essa razão, a análise conjunta da dívida líquida e do capital de giro deve ocorrer antes da conclusão das negociações econômicas, permitindo que comprador e vendedor compreendam o efeito combinado dos ajustes sobre o preço.
COMO A DÍVIDA LÍQUIDA É AJUSTADA NO FECHAMENTO DA OPERAÇÃO
O preço de uma aquisição de empresa costuma ser negociado com base em informações financeiras disponíveis durante o processo de venda. Entretanto, os saldos efetivos de caixa, dívida e capital de giro podem mudar até a data de fechamento.
Para lidar com essa diferença, duas estruturas são particularmente utilizadas em operações de M&A: o mecanismo de ajuste de contas no fechamento, conhecido como completion accounts, e o mecanismo de preço fixo baseado em uma data de referência anterior, conhecido como locked box.
No modelo de completion accounts, o preço é inicialmente estimado e posteriormente ajustado com base em demonstrações financeiras elaboradas para a data de fechamento. A apuração definitiva da dívida líquida e do capital de giro pode resultar em um pagamento adicional ou em uma redução do valor devido aos vendedores.
No modelo de locked box, o preço é calculado a partir de uma posição financeira histórica previamente acordada. A proteção econômica do comprador depende, entre outros fatores, de regras contratuais que restrinjam retiradas indevidas de valor pelos vendedores entre a data de referência e o fechamento, além de disciplinarem eventuais pagamentos permitidos.
Cada mecanismo possui implicações próprias para a alocação de riscos, a previsibilidade do preço e a complexidade do processo de fechamento.
Independentemente da estrutura de ajustes escolhida, o contrato deve definir a metodologia contábil aplicável, a hierarquia entre políticas contábeis e regras específicas, o tratamento dos itens controversos, os prazos para apresentação e contestação dos cálculos e o procedimento para resolver divergências.
Esses detalhes são economicamente relevantes. Uma definição imprecisa pode permitir que diferenças de interpretação sobre uma mesma rubrica gerem disputas de milhões de reais.
O assessor financeiro desempenha um papel importante ao avaliar as alternativas, quantificar seus efeitos e trabalhar com os assessores jurídicos na tradução das premissas econômicas em mecanismos contratuais coerentes com o que foi negociado.
EXEMPLO PRÁTICO: DO VALOR DA EMPRESA AO PREÇO EFETIVAMENTE RECEBIDO PELOS SÓCIOS
Considere uma empresa cujo Enterprise Value tenha sido negociado em R$ 100 milhões, em uma transação sujeita a ajustes de dívida líquida e capital de giro.
Na data de fechamento, foram apurados os seguintes valores:
| Componente | Valor |
|---|---|
| Enterprise Value | R$ 100 milhões |
| Dívida financeira bruta | R$ 30 milhões |
| Caixa elegível | R$ 10 milhões |
| Dívida líquida | R$ 20 milhões |
| Ajuste de capital de giro | − R$ 3 milhões |
| Equity Value ajustado | R$ 77 milhões |
Nesse exemplo, a dívida líquida de R$ 20 milhões reduz o valor de referência de R$ 100 milhões para R$ 80 milhões. Como o capital de giro ficou R$ 3 milhões abaixo do nível acordado, aplica-se uma redução adicional, resultando em um Equity Value ajustado de R$ 77 milhões.
Os valores apresentados são hipotéticos e pressupõem que os ajustes sejam independentes, sem sobreposição entre as rubricas.
O exemplo demonstra por que a avaliação da proposta não deve se limitar ao Enterprise Value. O vendedor precisa compreender as premissas utilizadas, a definição de caixa elegível, as obrigações classificadas como dívida e a metodologia de capital de giro.
Também é importante distinguir o valor econômico das participações societárias do montante líquido que efetivamente chegará aos vendedores. Impostos, custos da transação, parcelas retidas, pagamentos diferidos, escrow e outros mecanismos contratuais podem afetar o recebimento, sem necessariamente alterar o Equity Value calculado.
Um assessor financeiro pode negociar a estruturação financeira das propostas, construir simulações como essa durante a negociação, comparando cenários e demonstrando como pequenas diferenças nas premissas podem modificar o resultado econômico para os sócios. Essa análise permite avaliar propostas em bases comparáveis e identificar condições que mereçam negociação antes da assinatura.
COMO PREPARAR A EMPRESA PARA A VENDA E EVITAR PERDAS NA NEGOCIAÇÃO
A preparação financeira para a venda deve começar antes de a empresa ser apresentada aos potenciais compradores. Esperar pela due diligence para identificar inconsistências nos saldos de caixa, dívida e passivos pode comprometer a credibilidade das informações e enfraquecer a posição negocial do vendedor.
O primeiro passo consiste em organizar e verificar com uma auditoria pre-venda os demonstrativos financeiros e conciliar os saldos contábeis com documentos de suporte. Contratos de financiamento, extratos bancários, cronogramas de amortização, encargos acumulados e operações com partes relacionadas devem estar devidamente documentados.
Em seguida, é importante revisar as obrigações que possam ser classificadas como dívida ou itens semelhantes à dívida, identificando eventuais contingências, passivos vencidos, dividendos declarados e outras rubricas relevantes. Essa revisão permite antecipar discussões que poderiam surgir durante a negociação.
A empresa também deve avaliar a qualidade e a disponibilidade de seu caixa, além de analisar a evolução histórica do capital de giro. Informações mensais, quando disponíveis, ajudam a identificar efeitos sazonais e a estabelecer uma referência mais consistente para a negociação.
Outro cuidado importante é manter coerência entre os números apresentados no processo de venda, as premissas utilizadas na avaliação da empresa e as definições previstas no contrato. Divergências entre essas informações podem gerar questionamentos e comprometer a confiança do comprador.
A preparação deve ser liderada pelo seu assessor financeiro, que coordenará os trabalhos junto com a administração, a contabilidade, a auditoria e os assessores jurídicos. Além de organizar os dados, esse trabalho permite desenvolver uma estratégia de negociação para os itens que possam afetar o preço.
O objetivo não é simplesmente reduzir a dívida contábil antes da venda, mas assegurar que a posição financeira esteja corretamente apurada, que as obrigações sejam tratadas de maneira consistente e que o valor econômico negociado se traduza, tanto quanto possível, em um recebimento previsível para os sócios.
TRÊS EXEMPLOS CONCRETOS DO IMPACTO DA DÍVIDA LÍQUIDA EM OPERAÇÕES DE M&A
Simpar e Ciclus Rio
Em 2025, a Simpar anunciou a venda da Ciclus Rio à Aegea Saneamento por um Enterprise Value de R$ 1,09 bilhão, incluindo R$ 800 milhões em dívida líquida e R$ 1,1 bilhão atribuídos às ações. O caso demonstra como o endividamento influencia o valor efetivamente atribuído aos sócios.
Petrobras e Refinaria de Manaus
Na venda pela Petrobras da Refinaria de Manaus à Ream Participações, ela recebeu US$ 257,2 milhões no fechamento, considerando ajustes relacionados, entre outros fatores, à dívida líquida e ao capital de giro. O exemplo evidencia como o preço final pode diferir do inicialmente negociado.
Heineken e Brasil Kirin
Em 2017, a Heineken adquiriu a Brasil Kirin por uma contraprestação de € 664 milhões pelas ações, com Enterprise Value estimado em € 1,025 bilhão. A diferença evidencia a importância de distinguir o valor do negócio do valor atribuído às participações societárias.
CONCLUSÃO
A dívida líquida é um dos componentes mais importantes na determinação do preço de uma empresa em uma operação de M&A. Compreender sua composição e seu impacto permite distinguir o valor atribuído às operações do valor econômico efetivamente correspondente às participações societárias.
Entretanto, a análise não se resume à aplicação de uma fórmula. A definição das disponibilidades elegíveis, a classificação de passivos, o tratamento do capital de giro e os mecanismos contratuais de ajuste podem produzir diferenças relevantes no resultado final.
Para os sócio que pretende vender sua empresa, a preparação antecipada e a compreensão dessas variáveis são fundamentais para avaliar propostas com rigor e evitar surpresas no fechamento. Para investidores e compradores, critérios objetivos e informações financeiras confiáveis contribuem para reduzir incertezas e facilitar a execução da transação.
Nesse processo, o assessor financeiro agrega valor ao integrar a análise econômica, a preparação das informações, a avaliação dos cenários e a negociação dos ajustes de preço. Sua atuação ajuda a transformar um valor inicialmente negociado em condições econômicas mais claras, consistentes e defensáveis.
Em última análise, uma venda bem-sucedida não depende apenas de alcançar um bom preço para a empresa, mas também de compreender precisamente como esse preço será convertido no valor recebido pelos seus sócios.
CONSULTORIA CAPITAL INVEST – M&A ADVISORS
Conforme explicado, os processos de M&A são complexos, inclusive o valuation de uma empresa e a negociação de itens tais como o ajuste pela dívida líquida e pelo capital de giro, e que exigem a contratação de profissionais financeiros especializados em M&A com experiência em M&A Buy Side e M&A Sell Side.
Contar com consultores especializados em valuation e M&A, profissionais renomados que conheçam o mercado de M&A, e com vasta experiência negocial em F&A, o ajudará a precificar corretamente a sua empresa, e posteriormente negociar o melhor valor de compra venda.
Nós da CAPITAL INVEST – M&A Advisors somos uma consultoria especializada em M&A que soma mais de R$ 25 bilhões em fusões e aquisições, compra e venda de sociedades em funcionamento, ao longo de mais de duas décadas.
Por meio de nossa ampla experiência, conhecimento de diversos setores e presença global, através de parcerias mais de 50 países de quatro continentes, podemos te auxiliar a preparar a sua empresa para a venda, valuation e vender a sua empresa em funcionamento de uma forma profissional, no Brasil e no Exterior com o intuito de obter o melhor valor de venda.
Também podemos te ajudar a selecionar, calcular o valor e comprar uma empresa de forma profissional com o intuito de diminuir riscos e garantir um bom valor.
Nosso foco é a prestação de serviços de assessoria em avaliação de sociedades, venda e compra de empresas médias ou grandes: i) de receita bruta anual entre R$20 milhões e R$20 bilhões, ii) com lucro líquido positivo, e iii) (idealmente) com boas perspectivas de crescimento.
Se este for o perfil da sua empresa, ou da empresa que procura avaliar ou adquirir, entre em contato conosco através deste formulário, que nós podemos te ajudar nesse processo!
Outros artigos relacionados:
Este conteúdo foi elaborado pelo time de especialistas da CAPITAL INVEST – M&A Advisors, assessores financeiros com até 40 anos de experiência em compra, venda e valuation de empresas.